
“Morra sem nada”, o título do livro de Bill Perkins parece, à primeira vista, um péssimo conselho financeiro. Acredito que você, assim como eu, cresceu ouvindo dizer que quem guarda tem, que deveríamos economizar na juventude e na meia-idade para ter uma velhice confortável. Eis que aparece Bill Perkins dizendo justamente o contrário: deveríamos maximizar o uso do patrimônio ao longo da vida, em vez de acumular o máximo possível para deixar aos herdeiros.
Acredito que nenhum de nós espera deixar uma fortuna para os herdeiros, mas é natural querer deixar nossos filhos e netos com recursos para não passarem pelas dificuldades que passamos. Perkins sugere dar em vida: usar parte do patrimônio quando o dinheiro ainda pode fazer diferença na formação dos filhos e netos, em vez de esperar que eles recebam uma herança quando talvez já estejam com a vida financeira resolvida.
A pergunta de Perkins é provocadora: qual a hora de começar a usufruir do que construímos? Aos 70? Aos 80? Confesso que tenho algumas ressalvas, pois não sabemos quando iremos morrer e, no Brasil, envelhecer pode custar caro. Uma doença, a perda de autonomia ou a necessidade de cuidados permanentes podem consumir rapidamente uma reserva construída ao longo de décadas.
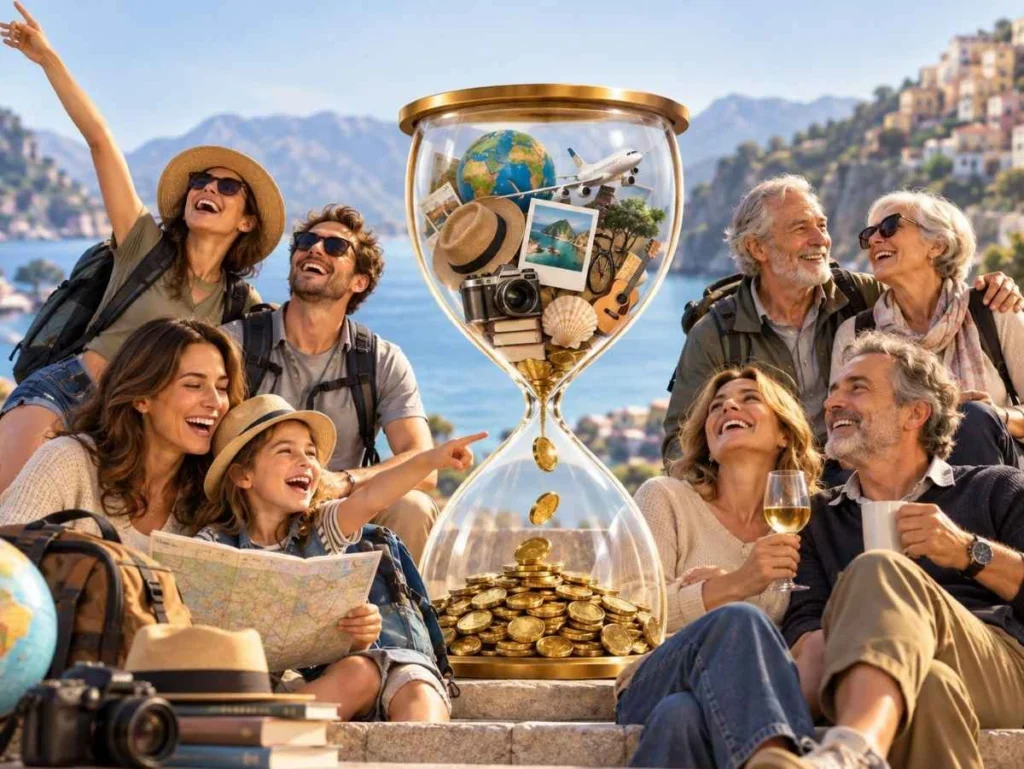
Por outro lado, achei interessante a proposta apresentada no livro, de que o dinheiro não seria apenas uma reserva para o futuro, mas um estoque de possibilidades de vida. Diz ainda que dinheiro não vale a mesma coisa em todas as idades. Há experiências que combinam melhor com determinadas fases da vida. Aos 20, talvez seja mais fácil dormir num hostel e fazer amigos pelo caminho. Com filhos pequenos, a viagem ganha outro significado. Mais tarde, quando os filhos crescem e as finanças ficam menos apertadas, pode surgir mais liberdade para viajar com amigos, cultivar hobbies e tirar projetos da gaveta. E chega um momento em que saúde e mobilidade passam a pesar cada vez mais nas escolhas. A lógica do livro é considerar primeiro as experiências que queremos viver e, a partir daí, planejar como usar o dinheiro para torná-las possíveis. Quem não viaja com os filhos enquanto eles são pequenos, ou não passa tempo com os pais idosos enquanto eles estão aqui, descobre que oportunidade perdida não há como recuperar.
É muito legal fazer planos para quando se aposentar, viajar e praticar hobbies, mas precisa combinar com o corpo. Eu já fui do tipo que adorava montanha-russa e esportes radicais, mas raramente tinha dinheiro para fazer isso. Neste ano estive em Queenstown, na Nova Zelândia, cidade que se tornou famosa pelo bungee jumping, esse esporte que consiste em amarrar os pés numa corda e se atirar de uma ponte de propósito. Se tivesse 20 anos, provavelmente pularia. Hoje, sei que o salto terminaria na ponte e a enxaqueca começaria imediatamente depois. Existe, portanto, uma janela para cada coisa, e ela não avisa quando fecha.
Perkins diz que o maior risco não é gastar demais, é gastar tarde demais. Quem economiza até o último dia e morre com tudo na conta preservou o dinheiro, mas pode ter deixado de viver experiências que aquele dinheiro poderia ter financiado. Outra contribuição valiosa é a soma de três ingredientes: dinheiro, tempo e saúde. Existe uma janela em que os três estão disponíveis ao mesmo tempo, e ela é bem menor do que a gente imagina. Quando um deles fica muito limitado, os outros dois perdem boa parte do seu valor.
Uma casa maior pode melhorar a vida. Um carro melhor pode facilitar a vida. Mas há uma riqueza que não cabe no patrimônio: experiências que permanecem na memória — uma viagem, uma conversa, uma descoberta, uma comemoração, um projeto realizado junto com alguém. Dinheiro é tempo de trabalho transformado em saldo. Por isso, quando acumulamos muito mais do que precisaremos, vale perguntar quantas horas de vida foram trocadas por um patrimônio que talvez nunca cheguemos a usar.
Perkins nos lembra que dinheiro acumulado não é vida vivida. Mas seria igualmente irresponsável transformar essa constatação em licença para gastar sem pensar no futuro. Então, o desafio é equilibrar a segurança de amanhã com a qualidade de vida de hoje, sem virar refém de nenhuma das duas. A vida não tem extrato bancário, mas tem prazo. Talvez a verdadeira riqueza seja chegar ao fim não com a conta zerada, mas com poucas coisas importantes que ainda gostaríamos de ter vivido.
Referência:
– PERKINS, Bill. Morra sem nada: aproveite ao máximo sua vida e seu dinheiro e morra zerado. Tradução de Antenor Savoldi Jr. 1. ed. Rio de Janeiro: Intrínseca, 2024. 208 p.